2021-2026年中国人造板制造市场竞争态势及投资战略规划研究报告
一、行业概述
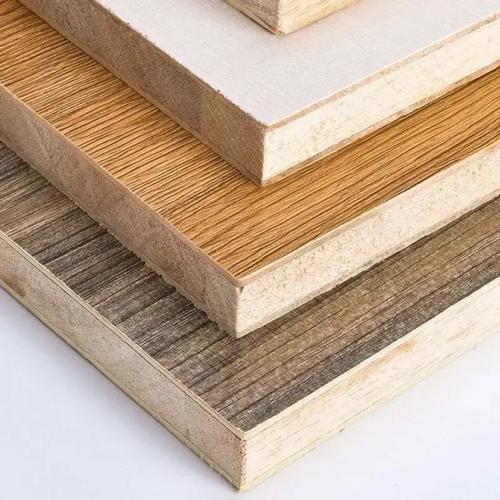
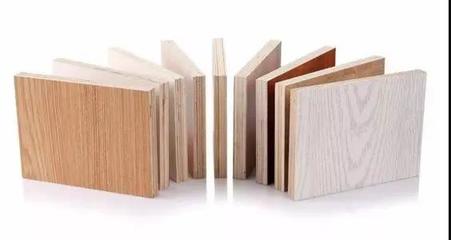
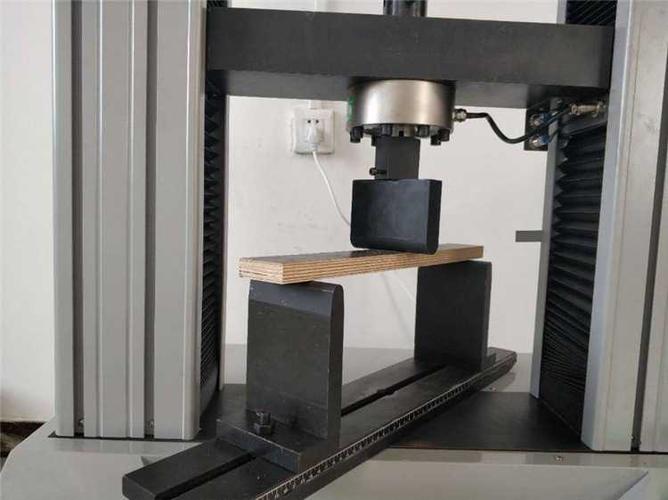
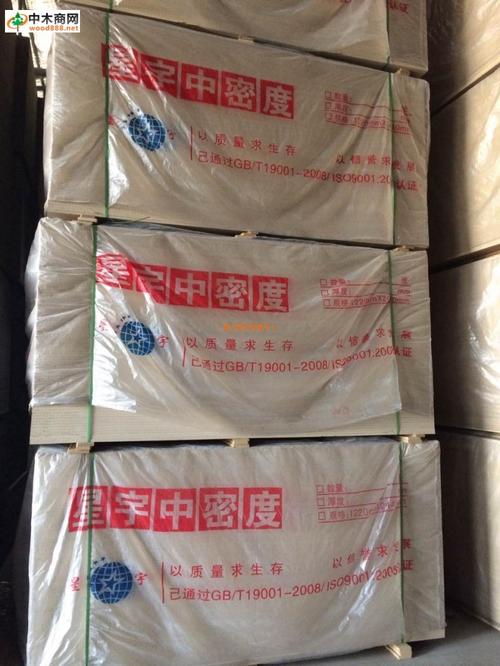
人造板是以木材或其他植物纤维为原料,经机械加工或化学处理后制成的板材产品,主要包括胶合板、纤维板(MDF/HDF)、刨花板(PB)、细木工板、饰面板等品类。中国人造板行业经过数十年发展,已成为全球最大的生产国和消费国,产品广泛应用于家具制造、建筑装饰、地板、包装等领域。2021年以来,行业进入深度调整期,供给结构、需求格局与竞争态势均发生显著变化。
二、市场供需现状
(一)供给端
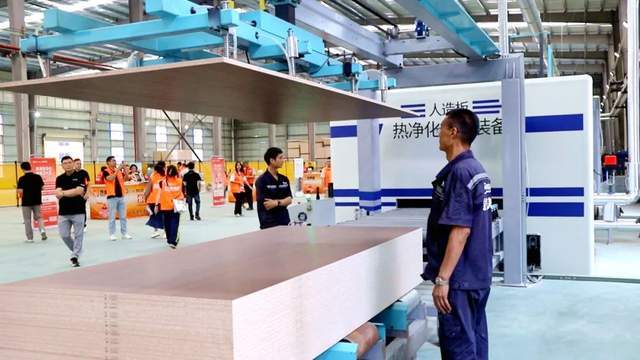
2021-2023年,受房地产下行、环保政策趋严及原材料成本波动影响,中国人造板产量增速放缓,部分落后产能加速出清。山东、江苏、广西、安徽、河北等传统产区仍占据主导地位,其中广西依托速生桉资源优势,纤维板和刨花板产能快速扩张,成为全国重要供给增长极。头部企业产能集中度逐步提升,行业由“小散乱”向规模化、集约化方向演进。
(二)需求端
人造板需求与家具制造、房地产竣工及家装市场高度关联。2021-2022年,受房地产市场调整及疫情扰动影响,需求增速明显回落;2023年后,随着存量房翻新、定制家居、木结构建筑等需求释放,行业需求呈结构性回暖。无醛添加板、阻燃板、防潮板等功能化、差异化产品需求占比持续提升,绿色化、高端化成为需求升级主线。
三、竞争态势分析
(一)竞争格局
中国人造板行业整体呈“大行业、小企业”特征,市场集中度偏低。2021年以来,行业竞争呈现以下特点:
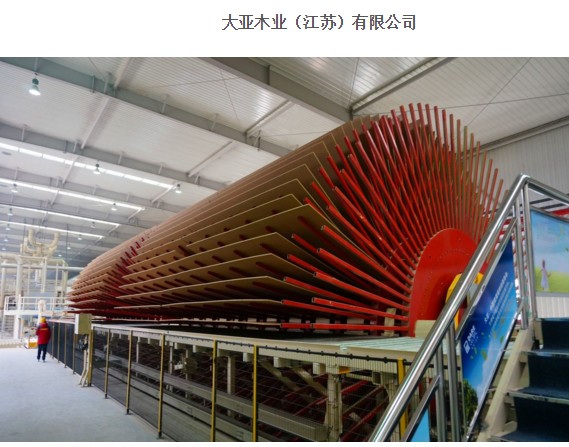
- 头部企业加速扩张:大亚圣象、兔宝宝、丰林集团、德尔未来等龙头企业在产能布局、品牌建设和渠道下沉方面持续投入,规模优势逐步显现。
- 区域竞争分化:广西、山东等主产区产能集中,区域内价格竞争激烈;华东、华南市场对高端产品需求旺盛,品牌企业占据优势。
- 中小企业承压:环保标准提升、原材料成本波动及融资约束下,中小型企业生存空间收窄,行业整合加速。
(二)竞争要素
竞争焦点由单一价格竞争转向品牌、渠道、产品品质、环保性能和交付能力的综合竞争。绿色环保认证(如ENF级、CARB认证)、无醛添加技术、智能制造水平成为企业核心竞争力的重要维度。
四、投资战略规划建议
(一)投资方向
- 关注结构性机会:重点布局无醛添加板、阻燃板、高端饰面板等高附加值产品赛道,顺应消费升级与绿色建筑趋势。
- 把握区域机遇:广西、山东等原材料和产业集群优势区域仍具投资价值,同时关注中西部地区产能转移与市场空白点。
- 布局产业链延伸:向上游原材料基地(速生林、林业资源)延伸以稳定成本,向下游定制家居、木结构建筑等应用领域拓展以提升附加值。
(二)风险提示
房地产景气度下行风险、原材料价格波动风险、环保政策趋严带来的合规成本上升风险、行业产能过剩导致的竞争加剧风险,以及国际贸易壁垒对出口的影响。
(三)战略建议
- 坚持绿色化、功能化产品路线,提升产品溢价能力;
- 通过并购整合提升市场份额,打造区域龙头;
- 加强数字化、智能化生产改造,降本增效;
- 完善渠道网络与品牌建设,增强终端市场控制力;
- 密切跟踪房地产政策、环保标准及原材料市场变化,动态调整投资节奏。
五、展望
2021-2026年期间,中国人造板行业将在“总量趋稳、结构优化、集中度提升”的主线下运行。落后产能持续出清,头部企业竞争优势扩大,绿色高端产品成为增长引擎。投资者应把握行业整合与消费升级机遇,审慎评估房地产周期与政策风险,聚焦具备技术、品牌和产业链优势的优质标的,实现稳健布局。
如若转载,请注明出处:http://www.ajswood.com/product/42.html
更新时间:2026-10-30 00:44:43